最新全球报告指大马主要银行永续政策评分较高,严重烟霾引发加强监管与保障公平竞争的呼声
吉隆坡,2026年10月15日 —自1982年以来,长达四十年的空头承诺最终酿成今日的跨境烟霾危机。这场危机暴露出,自愿性框架不过是在掩饰执法不力,同时助长大型单一作物种植园的破坏性扩张。面对这场生态危机,必须从制度层面作出全面回应。然而,“森林与金融”联盟(Forests & Finance)的一份最新全球报告揭露,金融业仍在为导致东南亚危机的毁林、泥炭地退化及侵犯社区权益等活动提供资金,凸显实施严格金融监管的迫切需要。
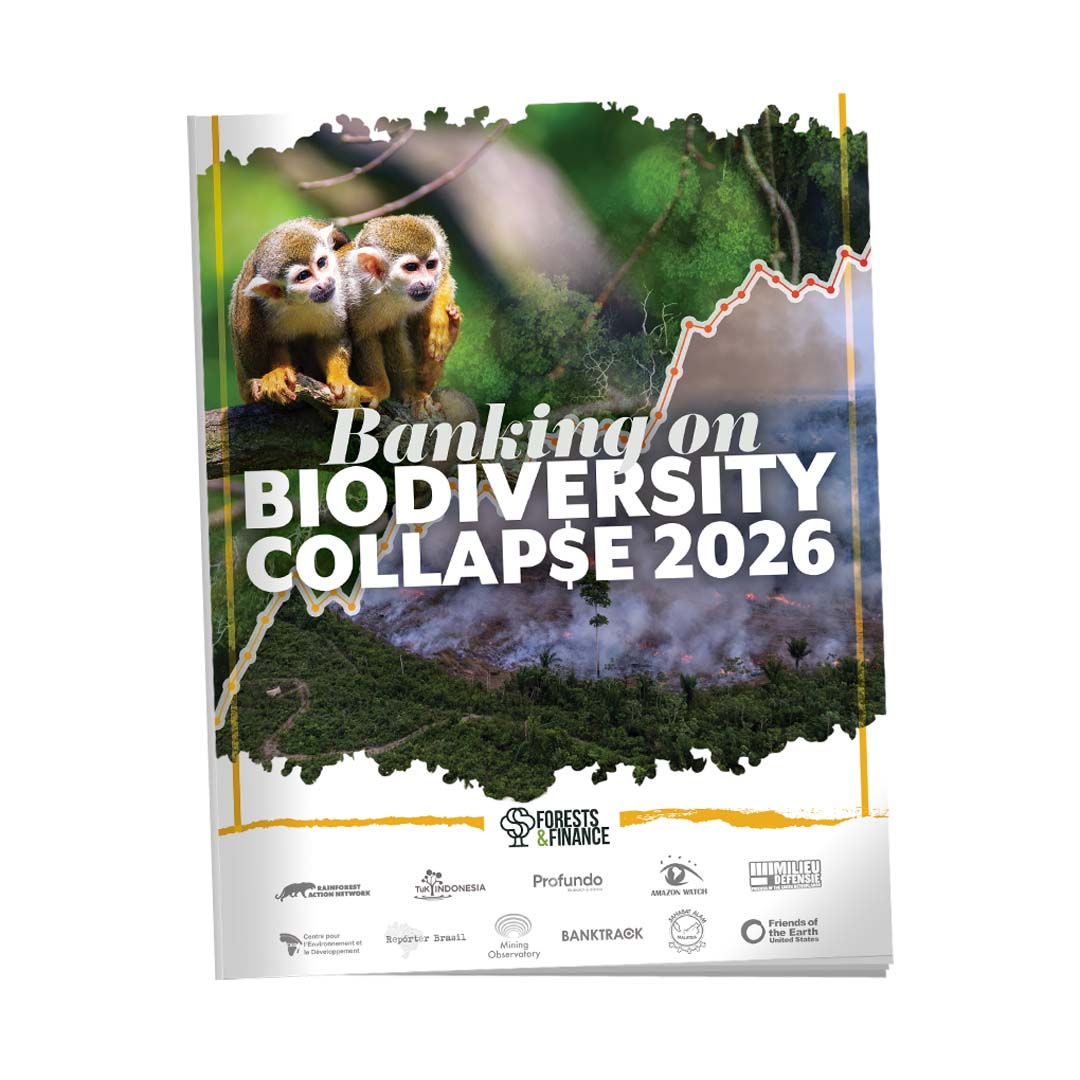
《为生物多样性崩溃融资2026》(Banking on Biodiversity Collapse 2026)在各国政府赴亚美尼亚出席联合国生物多样性大会(COP17)的前几天发布,是迄今针对损害生物多样性的融资活动所作的最大规模全球分析。报告审视了在东南亚、南美洲、中非及西非等全球热带森林地区经营的企业所获得的融资,旨在将融资决策与现实中的影响联系起来,并堵住问责机制中的漏洞,防止银行继续为破坏行为提供资金。
自2016年以来,全球银行已向经营高风险热带农业大宗商品业务的企业提供5310亿美元信贷。大马主要银行联昌国际银行(CIMB)和马来亚银行(Maybank),是东南亚农业大宗商品行业的最大贷款方之一,过去十年合计提供的贷款接近120亿美元。
银行针对涉及森林风险的农业大宗商品融资所制定的政策,平均得分仅为25%。这表明,多数银行的保障措施十分有限,公开承诺含糊不清,落实情况也存在重大缺口。在标准如此薄弱、又缺乏监管执法的情况下,银行继续为涉及毁林、泥炭地破坏、火灾、烟霾及侵犯原住民权益的行业提供融资,并不令人意外。
虽然大马最大的金融机构在永续政策评估中的得分高于平均水平,联昌国际银行获45%,马来亚银行获32%,但这些承诺仍不具强制约束力。当前情况可能引发“逐底竞争”:企业主动寻找环境标准最宽松的融资机构。只有实施强制性监管,才能让金融机构在同一套规则下公平竞争。
因此,“森林与金融”联盟敦促包括马来西亚国家银行和证券监督委员会在内的金融监管机构强化政策,要求金融机构严格开展生物多样性及人权尽职调查,提高高风险行业融资的透明度,并在融资助长环境破坏或侵犯权益时,追究相关金融机构的责任。
与气候议题一样,社区权益与生物多样性也应更多依靠明确规则加以保障。自然相关财务信息披露工作组(TNFD)等自愿性企业倡议,不足以充分披露森林及社区面临的风险与所受影响,也无法确保落实适当的尽职调查和执法。未来任何金融监管改革举措,都应让致力于捍卫原住民权益及保护森林的民间组织积极参与。
联盟也呼吁银行强化“不毁林或转换自然生态系统、不开发泥炭地、不剥削”(NDPE)的要求,独立核查客户的合规情况,并终止与屡次违反这些标准的企业之间的融资关系。
这份报告由“森林与金融”联盟编制。该联盟由雨林行动网络(Rainforest Action Network)、TuK Indonesia、Profundo、亚马逊观察组织(Amazon Watch)、Milieudefensie、喀麦隆环境与发展中心(CED Cameroon)、Repórter Brasil、矿业观察组织(Observatório da Mineração)、BankTrack、大马自然之友(Sahabat Alam Malaysia)及美国地球之友(Friends of the Earth US)共同发起。
大马自然之友主席
米娜丝拉曼
2026年10月15日 新闻稿
相关链接:
1. 《为生物多样性崩溃融资2026》报告: www.forestsandfinance.org/bobc2026
2. 全球新闻稿: https://docs.google.com/document/d/1-z9KsTPtO5kmi6Fuqx_boL5U0bq5Q6CAQsB1JGyyEL8/edit?tab=t.0